中电光谷沈阳、武汉拿地246亩万洋、上元控股、中江科技、万存集团等拿地动态——2024年
※全文约6400字,阅读大约需要18分钟
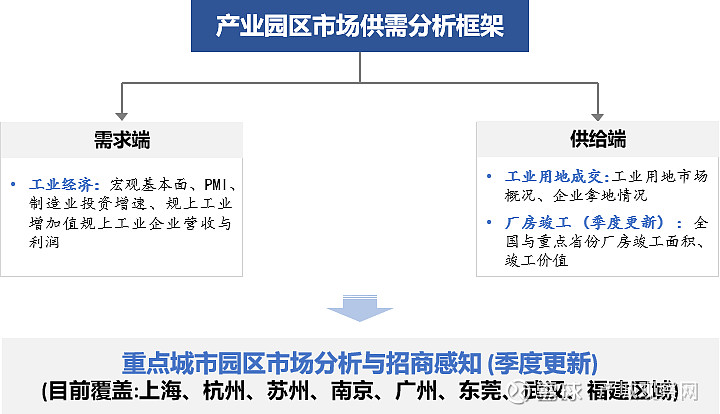
根据亿翰“产业园区市场供需分析框架”,亿翰产业研究院特推出《产业园区市场供需分析》系列研究,通过工业篇、土地篇、厂房篇(季度更新)三大模块分析,从宏观层面为园区市场供需情况研判提供一定数据支撑,本文为产业园区市场供需分析之土地篇。
11月重点关注动态(市场化运营商):
(2)中电光谷沈阳、武汉两市拿地246亩;
(5)万存集团莆田拿地117亩;
(6)中鑫华创泰安拿地269亩;
(7)联炘集团泰州拿地115亩;
(8)中创星科株洲拿地100亩;
(9)浙中黄金金华拿地101亩。
11月重点关注动态(平台公司/城投/城建):
(1)杭州临空建投空港新城拿地104亩;
(2)苏州工业联发摘得苏州工业园区74亩工业用地;
(3)宁波前湾产业集团慈溪摘地73亩;
(4)成都天投天府新区拿地115亩;
(5)济南城发济阳摘地150亩。
12月1-10日重点拿地动态预览:
(1)万洋广州花都拿地52亩,90%可分割
(2)天瑞金MAX科技园宁波鄞州拿地60亩,项目净利润率不超过 10%
(3)福州左海集团马尾拿地44亩,60%可分割
工业用地市场整体成交面积延续下滑态势,与去年同期相比下降了16.4%。值得注意的是,本月,政府平台公司拿地规模大幅增加,使得园区项目用地在总成交面积中的占比接近30%,相较于以往稳定在约20%的比例显著提升。
进入四季度,市场化品牌运营商相对沉寂,现阶段市场化企业多处于拉锯谈判阶段,等待12月政府内部考核到期,预计 12月会集中拿地签约,此情况类似于2023年12月。
在地域布局上,品牌运营商更倾向于聚焦核心城市,如上元控股在郑州、中江科技在南京、中电光谷在沈阳及武汉等地布局。与此同时,新兴运营商则多在三四线城市拿地建低容积率产品,例如中鑫华创泰安地块容积率1.0,建火车头式单层钢结构产品,中创星科株洲地块容积率1.0。
2024年11月,全国共成交工业用地与科研用地2300宗(不含物流仓储用地),成交建设用地面积12万亩,同比下降16.4%,环比上升3.76%。其中,产业地产商和政府平台公司拿地面积分别为2488亩和34465亩,占总拿地面积的 2.0%和 27.2%,园区项目用地总计占比近30%。
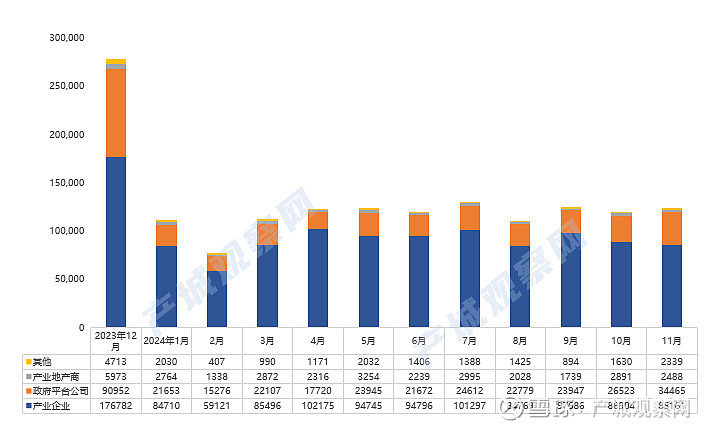
图:近1年全国工业用地成交建设用地面积(亩)
注:图表中2024年2月始工业用地数据剔除物流仓储用地,2024年2月以前数据含物流仓储用地
2024年11月,全国产业地产商共拿地42宗。重点拿地动态包括:(1)万洋汕尾拿地25亩;(2)中电光谷沈阳、武汉两市拿地246亩;(3)上元控股郑州拿地84亩;(4)中江科技南京拿地65亩;(5)万存集团莆田拿地117亩;(6)中鑫华创泰安拿地269亩;(7)联炘集团泰州拿地115亩;(8)中创星科株洲拿地100亩;(9)浙中黄金金华拿地101亩。地块详细信息见下表。
表:2024年11月产业地产商拿地一览表